Pengertian COGS (Cost of Goods Sold), Rumus, dan Contoh Perhitungannya
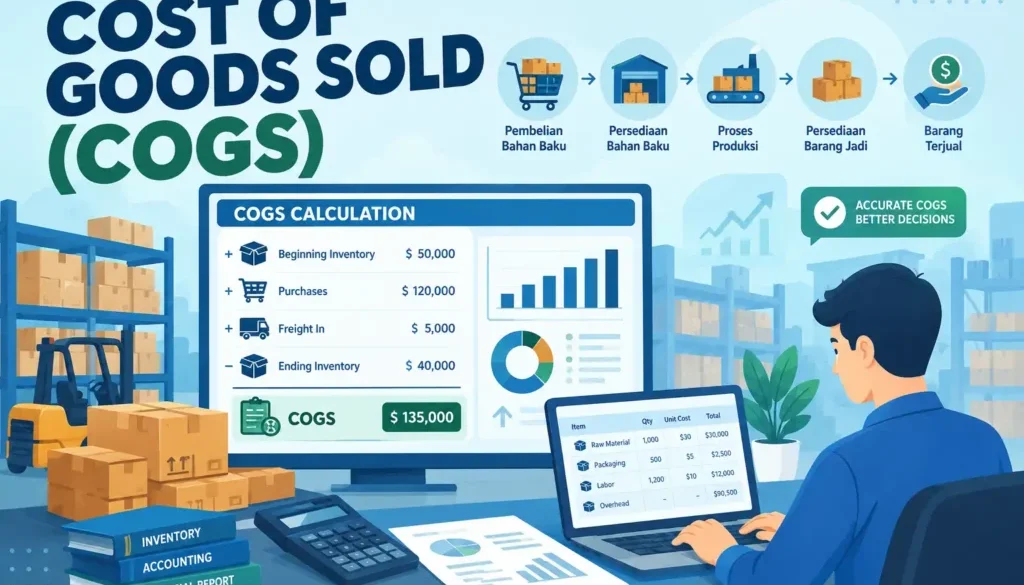
COGS (Cost of Goods Sold) merupakan salah satu indikator penting yang digunakan perusahaan manufaktur untuk memahami biaya barang yang telah terjual selama periode tertentu. Perhitungan COGS yang akurat membantu perusahaan mengevaluasi laba kotor, menilai efisiensi biaya produksi, serta memahami bagaimana penggunaan bahan baku, tenaga kerja, dan biaya overhead memengaruhi profitabilitas bisnis.
Dalam industri manufaktur, pengelolaan COGS berkaitan erat dengan aktivitas produksi dan pencatatan persediaan, mulai dari bahan baku hingga barang jadi yang siap dijual. Ketika data biaya produksi dan persediaan tidak tercatat secara akurat, perusahaan dapat mengalami kesulitan dalam mengevaluasi kinerja keuangan dan menentukan strategi pengendalian biaya. Oleh karena itu, penting bagi perusahaan untuk memahami komponen, rumus, dan cara menghitung COGS, serta memanfaatkan sistem yang terintegrasi untuk mendukung pengelolaan biaya secara lebih efektif.
- Apa Itu COGS (Cost of Goods Sold)?
- Komponen Biaya yang Termasuk dalam COGS Manufaktur
- Rumus COGS dan Cara Menghitungnya
- Fungsi dan Pentingnya COGS bagi Perusahaan Manufaktur
- Perbedaan COGS, COGM, dan Biaya Operasional
- Kesalahan Umum dalam Menghitung COGS
- Cara Mengoptimalkan COGS dalam Perusahaan Manufaktur
- Bagaimana ERP Membantu Mengelola dan Mengoptimalkan COGS?
- Hubungan COGS dengan Laba Kotor dan Profitabilitas
- Implementasikan SAP S/4HANA untuk Membantu Mengintegrasikan COGS Bersama Think Tank Solusindo
Apa Itu COGS (Cost of Goods Sold)?
COGS (Cost of Goods Sold) adalah total biaya yang dikeluarkan untuk menghasilkan atau memperoleh barang yang telah terjual selama periode akuntansi tertentu. Dalam istilah akuntansi Indonesia, COGS dikenal sebagai Harga Pokok Penjualan (HPP). Nilai ini digunakan untuk menghitung laba kotor dengan mengurangkan COGS dari total pendapatan penjualan.
Dalam perusahaan manufaktur, COGS berkaitan dengan biaya produksi barang yang akhirnya terjual kepada pelanggan. Biaya tersebut dapat mencakup bahan baku langsung, tenaga kerja langsung, dan overhead manufaktur yang dialokasikan ke produk. Sementara itu, biaya produksi barang yang belum terjual masih tercatat sebagai persediaan barang jadi dan belum diakui sebagai COGS pada periode tersebut.
Perhitungan COGS membantu perusahaan manufaktur memahami berapa besar biaya yang melekat pada produk yang berhasil dijual. Informasi ini dapat digunakan untuk mengevaluasi laba kotor, menganalisis perubahan biaya produksi, serta mendukung keputusan terkait harga jual dan efisiensi operasional. Dengan pencatatan biaya dan persediaan yang akurat, perusahaan dapat memperoleh gambaran yang lebih jelas mengenai kinerja keuangannya.
Komponen Biaya yang Termasuk dalam COGS Manufaktur
Dalam perusahaan manufaktur, COGS mencerminkan biaya produk yang telah terjual, termasuk biaya produksi yang sebelumnya melekat pada persediaan barang jadi. Untuk memahami perhitungannya, perusahaan perlu mengetahui komponen biaya yang membentuk nilai produk serta bagaimana biaya tersebut dicatat selama proses produksi. Berikut beberapa komponen biaya yang berkaitan dengan COGS dalam industri manufaktur:
1. Bahan Baku Langsung (Direct Materials)
Bahan baku langsung merupakan material utama yang digunakan untuk menghasilkan produk jadi dan dapat ditelusuri secara langsung ke produk tersebut. Contohnya adalah kayu untuk industri furnitur, baja untuk industri otomotif, serta tepung untuk industri makanan. Biaya bahan baku yang digunakan dalam produksi akan menjadi bagian dari biaya produk.
2. Tenaga Kerja Langsung (Direct Labor)
Tenaga kerja langsung mencakup biaya tenaga kerja yang terlibat secara langsung dalam proses pembuatan produk. Contohnya adalah upah operator produksi yang merakit komponen, mengoperasikan mesin, atau melakukan pengolahan bahan baku. Biaya ini dialokasikan ke produk sesuai dengan metode pencatatan biaya yang digunakan perusahaan.
3. Overhead Manufaktur (Manufacturing Overhead)
Overhead manufaktur mencakup biaya produksi selain bahan baku langsung dan tenaga kerja langsung. Komponen ini dapat meliputi penyusutan mesin produksi, biaya pemeliharaan peralatan, serta utilitas pabrik yang berkaitan dengan kegiatan produksi. Biaya overhead perlu dialokasikan secara sistematis agar perhitungan biaya produk mencerminkan penggunaan sumber daya produksi.
Selain ketiga komponen tersebut, persediaan barang jadi awal dan akhir juga berperan dalam menentukan nilai COGS. Persediaan barang jadi awal ditambahkan ke biaya barang yang selesai diproduksi selama periode berjalan, sedangkan persediaan barang jadi akhir dikurangkan untuk memperoleh biaya barang yang telah terjual. Dengan demikian, tidak semua biaya produksi yang terjadi dalam suatu periode langsung diakui sebagai COGS pada periode yang sama.
Rumus COGS dan Cara Menghitungnya
Perhitungan COGS dalam perusahaan manufaktur perlu memperhitungkan biaya produksi serta perubahan nilai persediaan barang jadi selama periode tertentu. Dengan menggunakan rumus yang tepat, perusahaan dapat mengetahui biaya yang terkait dengan produk yang telah terjual dan menggunakannya untuk mengevaluasi laba kotor.
Rumus COGS untuk Perusahaan Manufaktur
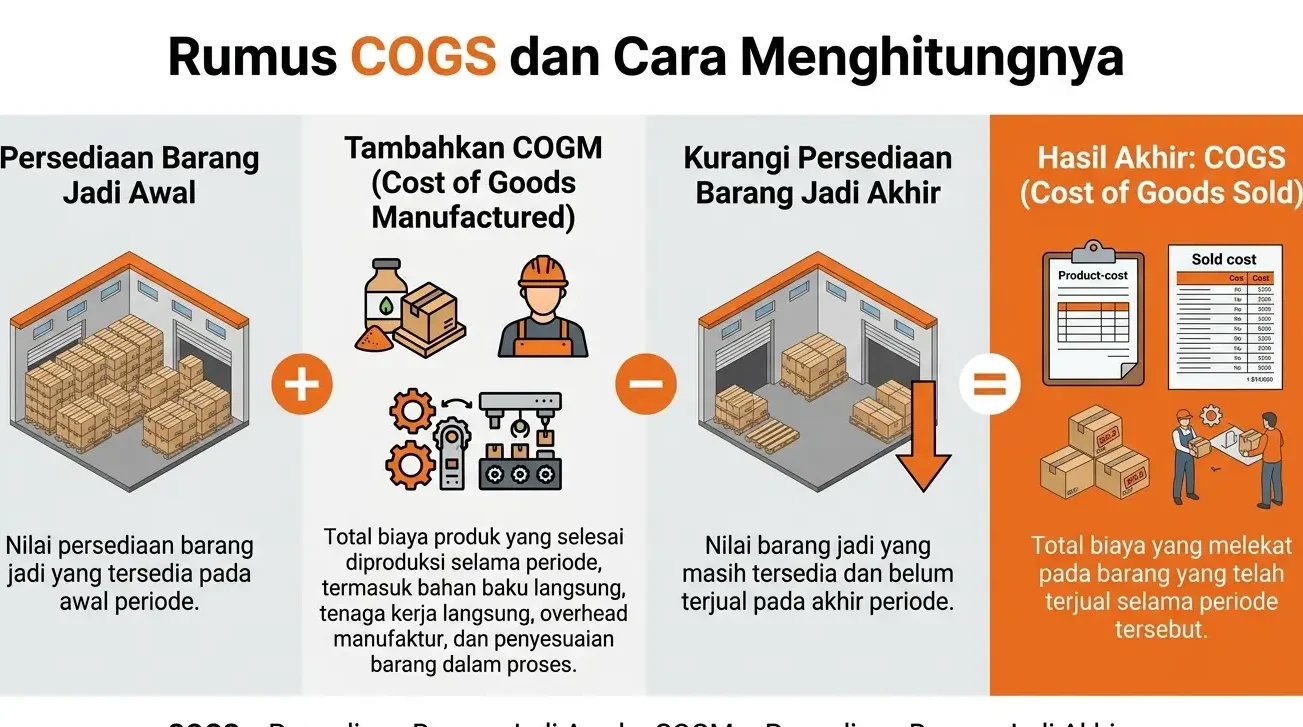
Secara umum, rumus COGS untuk perusahaan manufaktur adalah:
COGS = Persediaan Barang Jadi Awal + COGM − Persediaan Barang Jadi Akhir
Keterangan:
- Persediaan barang jadi awal adalah nilai persediaan produk jadi yang tersedia pada awal periode.
- COGM (Cost of Goods Manufactured) adalah total biaya produksi barang yang selesai diproduksi selama periode tersebut.
- Persediaan barang jadi akhir adalah nilai produk jadi yang masih tersedia dan belum terjual pada akhir periode.
Rumus tersebut menunjukkan bahwa COGS tidak hanya bergantung pada biaya produksi selama periode berjalan, tetapi juga pada jumlah dan nilai persediaan barang jadi yang tersedia. Jika persediaan akhir meningkat sementara faktor lainnya tetap, COGS akan lebih rendah karena sebagian biaya produk masih melekat pada barang yang belum terjual.
Langkah-Langkah Menghitung COGS
Untuk mendapatkan nilai COGS yang akurat, perusahaan manufaktur dapat mengikuti beberapa langkah berikut:
- Identifikasi nilai persediaan barang jadi awal
Tentukan nilai produk jadi yang tersedia pada awal periode berdasarkan catatan persediaan perusahaan. - Hitung biaya barang yang selesai diproduksi (COGM)
Jumlahkan biaya produksi yang relevan, termasuk bahan baku langsung, tenaga kerja langsung, dan overhead manufaktur, dengan memperhitungkan perubahan persediaan barang dalam proses. - Tentukan nilai persediaan barang jadi akhir
Hitung nilai produk yang masih tersimpan dan belum terjual pada akhir periode. - Hitung COGS menggunakan rumus
Tambahkan persediaan barang jadi awal dengan COGM, kemudian kurangi persediaan barang jadi akhir.
Melalui tahapan tersebut, perusahaan dapat mengetahui nilai biaya produk yang telah terjual selama periode pelaporan. Akurasi hasilnya bergantung pada pencatatan biaya produksi, penilaian persediaan, dan konsistensi metode akuntansi yang digunakan.
Contoh Perhitungan COGS dalam Perusahaan Manufaktur
Sebuah perusahaan furnitur ingin menghitung COGS selama satu bulan. Berdasarkan catatan keuangannya, perusahaan memiliki data persediaan dan biaya produksi sebagai berikut.
| Komponen | Nilai |
|---|---|
| Persediaan barang jadi awal | Rp50.000.000 |
| Cost of Goods Manufactured (COGM) | Rp200.000.000 |
| Persediaan barang jadi akhir | Rp40.000.000 |
| COGS | Rp210.000.000 |
Berdasarkan data tersebut, COGS dihitung menggunakan rumus:
COGS = Persediaan Barang Jadi Awal + COGM − Persediaan Barang Jadi Akhir
COGS = Rp50.000.000 + Rp200.000.000 − Rp40.000.000
COGS = Rp210.000.000
Dengan demikian, COGS perusahaan furnitur selama periode tersebut adalah Rp210.000.000. Nilai ini merupakan biaya produk yang telah terjual selama periode tersebut, sedangkan persediaan barang jadi akhir sebesar Rp40.000.000 masih tercatat sebagai persediaan karena belum terjual.
Baca juga: Panduan Lengkap Quality Assurance (QA) dalam Manufaktur dan Cara Meningkatkannya
Fungsi dan Pentingnya COGS bagi Perusahaan Manufaktur
COGS berfungsi sebagai dasar untuk mengevaluasi profitabilitas dan efisiensi biaya produk yang terjual. Dengan mengetahui nilai COGS, perusahaan manufaktur dapat membandingkan pendapatan penjualan dengan biaya produk yang dikeluarkan untuk menghasilkan barang tersebut. Informasi ini membantu perusahaan menghitung laba kotor serta memahami apakah biaya produksi dan harga jual sudah mendukung target keuntungan bisnis.
Selain untuk mengevaluasi laba kotor, COGS membantu perusahaan mengidentifikasi perubahan biaya yang dapat memengaruhi kinerja keuangan. Misalnya, kenaikan harga bahan baku, peningkatan biaya tenaga kerja, atau penggunaan mesin yang kurang efisien dapat meningkatkan biaya produk. Dengan memantau COGS dari satu periode ke periode berikutnya, perusahaan dapat menelusuri perubahan biaya dan menentukan area yang perlu dievaluasi, baik dalam proses produksi maupun pengelolaan persediaan.
COGS juga menjadi salah satu pertimbangan dalam menentukan strategi harga jual dan merencanakan anggaran produksi. Perusahaan dapat menggunakan informasi biaya barang terjual bersama data permintaan pasar, biaya lainnya, dan target margin untuk menilai kelayakan harga produk. Perhitungan COGS yang akurat membantu manajemen mengambil keputusan berdasarkan data, mulai dari pengendalian biaya hingga evaluasi kinerja produk. Namun, COGS perlu dianalisis bersama indikator keuangan dan operasional lainnya agar perusahaan memperoleh gambaran bisnis yang lebih menyeluruh.
Baca juga: Memahami Minimum Order Quantity (MOQ) untuk Pengadaan Bahan Baku yang Efisien
Perbedaan COGS, COGM, dan Biaya Operasional
COGS, COGM, dan biaya operasional merupakan tiga konsep biaya yang memiliki fungsi berbeda dalam pengelolaan keuangan perusahaan manufaktur. COGS berkaitan dengan biaya produk yang telah terjual, COGM menunjukkan biaya barang yang selesai diproduksi, sedangkan biaya operasional mencakup pengeluaran untuk menjalankan aktivitas bisnis di luar biaya produk yang diakui sebagai COGS. Memahami perbedaan ketiganya membantu perusahaan mengklasifikasikan biaya dan mengevaluasi kinerja keuangan secara lebih akurat.
| Aspek | COGS | COGM | Biaya Operasional |
|---|---|---|---|
| Pengertian | Biaya produk yang telah terjual selama periode tertentu. | Biaya produk yang selesai diproduksi selama periode tertentu. | Biaya untuk menjalankan aktivitas bisnis di luar biaya produk yang masuk ke COGS. |
| Komponen | Biaya produk terjual yang berasal dari persediaan, termasuk biaya produksi terkait. | Bahan baku langsung, tenaga kerja langsung, dan overhead manufaktur yang dialokasikan. | Contohnya biaya pemasaran, administrasi, dan operasional kantor. |
| Tujuan | Menghitung laba kotor dan mengevaluasi biaya barang terjual. | Mengetahui biaya barang yang berhasil diselesaikan produksinya. | Mengevaluasi pengeluaran untuk mendukung aktivitas bisnis. |
| Contoh | Biaya produk furnitur yang telah terjual kepada pelanggan. | Biaya produksi furnitur yang selesai dibuat selama bulan berjalan. | Gaji staf pemasaran dan biaya administrasi kantor. |
Perbedaan utama ketiganya terletak pada tujuan pengukuran dan waktu pengakuan biaya. COGM membantu perusahaan mengetahui biaya barang yang selesai diproduksi, kemudian nilai tersebut digunakan dalam perhitungan COGS dengan memperhitungkan persediaan barang jadi awal dan akhir. Sementara itu, biaya operasional dianalisis secara terpisah dari COGS dalam laporan laba rugi, sesuai dengan klasifikasi dan standar akuntansi yang berlaku.
Kesalahan Umum dalam Menghitung COGS
Perhitungan COGS yang tidak akurat dapat menyebabkan perusahaan manufaktur salah menilai laba kotor dan kesulitan mengevaluasi efisiensi biaya produksi. Kesalahan ini sering kali berkaitan dengan pencatatan persediaan, pengalokasian biaya produksi, dan klasifikasi pengeluaran. Oleh karena itu, perusahaan perlu memahami beberapa kesalahan umum berikut agar hasil perhitungan COGS lebih akurat dan dapat diandalkan.
- Pencatatan Persediaan yang Tidak Akurat
Ketidaksesuaian antara catatan persediaan dan kondisi aktual dapat memengaruhi perhitungan COGS. Misalnya, barang jadi yang sudah terjual tetapi belum tercatat sebagai pengeluaran persediaan dapat menyebabkan nilai persediaan akhir terlalu tinggi. Kondisi ini berpotensi membuat COGS tercatat lebih rendah daripada yang seharusnya. Karena itu, perusahaan perlu melakukan rekonsiliasi persediaan secara berkala dan memastikan setiap pergerakan barang tercatat dengan benar. - Kesalahan dalam Mengalokasikan Overhead Manufaktur
Biaya overhead seperti penyusutan mesin, pemeliharaan fasilitas produksi, dan utilitas pabrik perlu dialokasikan ke produk menggunakan dasar alokasi yang sesuai. Jika perusahaan menggunakan dasar alokasi yang tidak mencerminkan konsumsi sumber daya secara wajar, biaya produk dapat menjadi terlalu tinggi atau terlalu rendah. Hal ini dapat memengaruhi penilaian persediaan, perhitungan COGS, dan evaluasi profitabilitas setiap produk. - Mencampurkan Biaya Produk dengan Biaya Operasional
Tidak semua pengeluaran perusahaan termasuk dalam COGS. Biaya pemasaran, administrasi kantor, dan pengeluaran operasional lain yang tidak memenuhi kriteria biaya produk umumnya dicatat sebagai biaya operasional. Jika biaya tersebut dimasukkan ke dalam COGS tanpa dasar yang tepat, perusahaan dapat menghasilkan laporan biaya yang tidak akurat dan kesulitan membandingkan kinerja keuangan antarperiode. - Tidak Memperhitungkan Perubahan Persediaan Barang Jadi
COGS tidak selalu sama dengan total biaya produksi selama periode berjalan karena sebagian barang yang selesai diproduksi mungkin belum terjual. Jika perusahaan tidak memperhitungkan persediaan barang jadi awal dan akhir, nilai COGS dapat menjadi tidak tepat. Perusahaan perlu memastikan bahwa nilai persediaan dan biaya barang yang selesai diproduksi tercatat dengan benar sebelum menghitung biaya barang terjual. - Terlambat Memperbarui Data Biaya Produksi
Perubahan harga bahan baku, upah tenaga kerja, dan biaya overhead dapat memengaruhi biaya produk. Jika pembaruan data terlambat dilakukan atau transaksi belum tercatat secara lengkap, perusahaan berisiko menggunakan informasi biaya yang tidak mencerminkan kondisi aktual. Pemantauan biaya secara berkala membantu perusahaan mengidentifikasi selisih dan melakukan evaluasi sebelum mengambil keputusan terkait harga jual maupun pengendalian biaya.
Untuk mengurangi risiko tersebut, perusahaan manufaktur perlu menerapkan prosedur pencatatan biaya yang konsisten, melakukan rekonsiliasi persediaan, dan memastikan setiap komponen biaya diklasifikasikan dengan tepat. Integrasi data produksi, persediaan, dan keuangan juga dapat membantu meningkatkan konsistensi informasi yang digunakan dalam perhitungan COGS.
Cara Mengoptimalkan COGS dalam Perusahaan Manufaktur
Mengoptimalkan COGS bukan hanya tentang mengurangi biaya produksi, tetapi juga memastikan bahwa sumber daya digunakan secara efisien tanpa mengorbankan kualitas produk. Bagi perusahaan manufaktur, upaya ini membutuhkan pengelolaan bahan baku, proses produksi, persediaan, dan biaya operasional pabrik yang terukur. Berikut beberapa strategi yang dapat diterapkan untuk mengoptimalkan COGS.
- Mengoptimalkan Penggunaan Bahan Baku
Bahan baku merupakan salah satu komponen penting dalam biaya produksi. Perusahaan dapat mengoptimalkan penggunaannya dengan mengurangi material yang terbuang, meningkatkan akurasi perencanaan kebutuhan bahan, dan mengevaluasi kualitas material dari pemasok. Perencanaan kebutuhan material yang tepat membantu perusahaan menghindari pembelian berlebihan sekaligus mengurangi risiko kekurangan bahan yang dapat menghambat produksi. - Mengurangi Pemborosan dalam Proses Produksi
Proses produksi yang tidak efisien dapat meningkatkan biaya tenaga kerja, penggunaan material, dan pemakaian mesin. Perusahaan perlu mengidentifikasi aktivitas yang tidak memberikan nilai tambah, mengurangi produk cacat, serta meminimalkan pengerjaan ulang (rework). Evaluasi waktu produksi dan tingkat pemanfaatan mesin juga dapat membantu perusahaan menemukan peluang perbaikan yang berdampak pada biaya produk. - Meningkatkan Akurasi Pengelolaan Persediaan
Persediaan yang tidak terkelola dengan baik dapat meningkatkan biaya penyimpanan, risiko kerusakan, dan kemungkinan material menjadi usang. Perusahaan perlu memantau persediaan bahan baku, barang dalam proses, dan barang jadi secara berkala. Data persediaan yang akurat membantu perusahaan menyesuaikan jumlah stok dengan kebutuhan produksi dan permintaan pelanggan, sekaligus mendukung perhitungan COGS yang lebih tepat. - Memantau dan Mengevaluasi Biaya Produksi
Perusahaan perlu memantau biaya bahan baku, tenaga kerja langsung, dan overhead manufaktur secara konsisten. Perbandingan antara biaya aktual dan biaya yang direncanakan dapat membantu manajemen mengidentifikasi selisih biaya, mencari penyebabnya, dan menentukan tindakan korektif. Dengan evaluasi berkala, perusahaan dapat mengetahui apakah kenaikan biaya berasal dari perubahan harga material, penggunaan sumber daya yang berlebihan, atau proses produksi yang kurang efisien. - Mengintegrasikan Data Produksi, Persediaan, dan Keuangan
Data yang tersebar di berbagai sistem atau dicatat secara manual dapat menyulitkan perusahaan dalam memantau perubahan biaya dan menghitung COGS secara konsisten. Sistem yang terintegrasi membantu menghubungkan transaksi persediaan, aktivitas produksi, dan pencatatan keuangan sehingga informasi biaya lebih mudah ditelusuri. Integrasi data ini mendukung pengambilan keputusan berbasis informasi yang lebih akurat, termasuk dalam mengevaluasi biaya produk dan menentukan prioritas perbaikan operasional.
Pada akhirnya, optimalisasi COGS perlu dilakukan secara berkelanjutan dengan mempertimbangkan efisiensi biaya, kualitas produk, dan ketepatan pemenuhan pesanan. Perusahaan tidak cukup hanya menekan pengeluaran, tetapi juga perlu memahami faktor yang memengaruhi biaya produk agar perbaikan yang dilakukan dapat mendukung profitabilitas dalam jangka panjang.
Bagaimana ERP Membantu Mengelola dan Mengoptimalkan COGS?
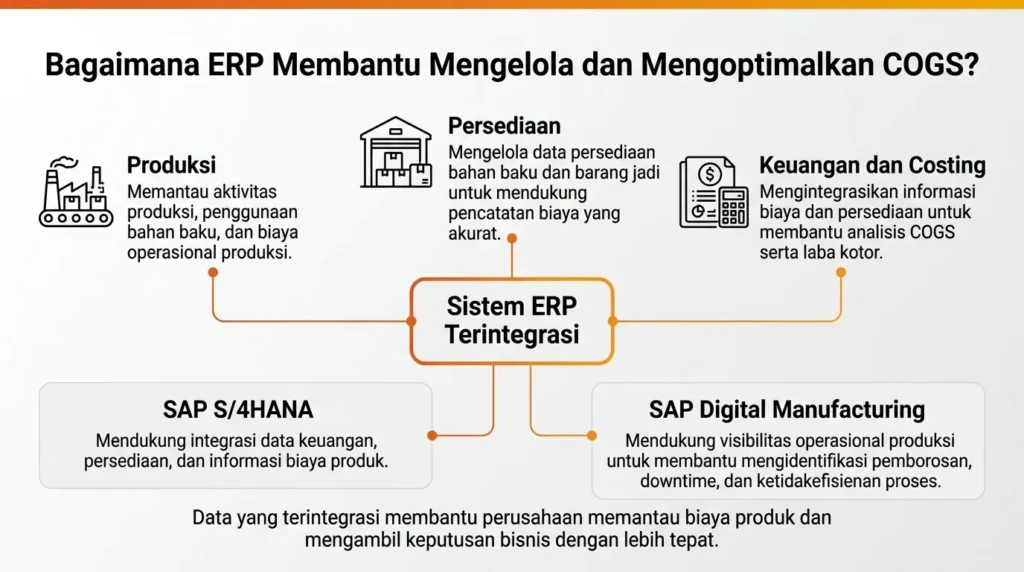
Pengelolaan COGS dalam perusahaan manufaktur membutuhkan data yang akurat dari berbagai aktivitas bisnis, mulai dari penggunaan bahan baku dan proses produksi hingga pencatatan persediaan serta transaksi keuangan. Jika setiap bagian menggunakan data yang terpisah, perusahaan akan lebih sulit menelusuri perubahan biaya dan memastikan konsistensi perhitungan. Sistem Enterprise Resource Planning (ERP) membantu mengintegrasikan data tersebut dalam satu sistem, sehingga perusahaan dapat memantau biaya produk dan mengevaluasi kinerja operasional dengan informasi yang lebih terstruktur.
SAP S/4HANA untuk Pengelolaan Costing dan Keuangan
SAP S/4HANA merupakan solusi ERP yang mendukung integrasi proses manufaktur, pengelolaan persediaan, dan pencatatan keuangan. Dalam konteks COGS, sistem ini membantu perusahaan mengelola informasi biaya produk, mencatat transaksi yang memengaruhi nilai persediaan, serta mendukung analisis biaya aktual dan biaya yang direncanakan sesuai konfigurasi dan proses bisnis yang diterapkan.
Melalui integrasi tersebut, perusahaan dapat menelusuri hubungan antara aktivitas produksi, pergerakan barang, dan dampaknya terhadap pencatatan keuangan. Informasi biaya yang lebih terstruktur juga membantu tim keuangan dan manajemen mengevaluasi perubahan biaya produk, mengidentifikasi selisih biaya, serta memahami faktor yang memengaruhi laba kotor. Dengan demikian, SAP S/4HANA dapat mendukung pengelolaan COGS melalui pencatatan dan analisis biaya yang terintegrasi, bukan sekadar perhitungan biaya secara terpisah.
SAP Digital Manufacturing untuk Visibilitas Operasional Produksi
Selain pengelolaan biaya melalui ERP, perusahaan manufaktur juga perlu memahami kondisi operasional yang memengaruhi penggunaan sumber daya. SAP Digital Manufacturing merupakan solusi yang mendukung pemantauan dan pengelolaan pelaksanaan produksi melalui data operasional. Informasi mengenai aktivitas produksi, kinerja proses, dan penggunaan sumber daya dapat membantu perusahaan mengidentifikasi potensi inefisiensi yang berkontribusi terhadap peningkatan biaya.
Sebagai contoh, perusahaan dapat mengevaluasi proses yang sering mengalami keterlambatan, waktu henti mesin, atau tingkat produk cacat yang tinggi. Temuan tersebut dapat menjadi dasar untuk memperbaiki pelaksanaan produksi, mengurangi pemborosan, dan meningkatkan pemanfaatan sumber daya. Meskipun tidak menggantikan fungsi costing dan akuntansi dalam menghitung COGS, SAP Digital Manufacturing dapat melengkapi pengelolaan biaya dengan memberikan visibilitas terhadap faktor operasional yang memengaruhi efisiensi produksi.
Kombinasi ERP dan sistem pelaksanaan produksi yang sesuai kebutuhan dapat membantu perusahaan menghubungkan informasi biaya dengan kondisi operasional di lapangan. Untuk perusahaan yang ingin mengembangkan integrasi tersebut, penerapan software manufaktur dapat menjadi salah satu langkah untuk mendukung pengelolaan proses produksi, persediaan, dan informasi bisnis secara lebih terintegrasi.
Hubungan COGS dengan Laba Kotor dan Profitabilitas
COGS memiliki hubungan langsung dengan laba kotor karena nilai biaya barang terjual menjadi salah satu komponen utama dalam perhitungannya. Laba kotor diperoleh dengan mengurangi pendapatan penjualan dengan COGS. Oleh karena itu, ketika pendapatan penjualan tetap tetapi COGS meningkat, laba kotor akan menurun. Sebaliknya, pengendalian biaya produk yang efektif dapat membantu perusahaan mempertahankan atau meningkatkan laba kotor.
Rumus perhitungan laba kotor adalah sebagai berikut:
Laba Kotor = Pendapatan Penjualan − COGS
Sebagai contoh, perusahaan manufaktur mencatat pendapatan penjualan sebesar Rp500.000.000 dan COGS sebesar Rp300.000.000 dalam satu periode. Berdasarkan data tersebut, laba kotor perusahaan adalah Rp200.000.000. Jika COGS meningkat menjadi Rp350.000.000 sementara pendapatan penjualan tetap, laba kotor akan turun menjadi Rp150.000.000. Contoh ini menunjukkan bahwa perubahan biaya barang terjual dapat memengaruhi hasil keuangan perusahaan meskipun nilai penjualannya tidak berubah.
Bagi perusahaan manufaktur, pemantauan COGS dapat membantu manajemen mengevaluasi profitabilitas produk dan efektivitas pengendalian biaya produksi. Perusahaan dapat membandingkan COGS dan laba kotor antarperiode untuk mengidentifikasi perubahan kinerja, kemudian menelusuri penyebabnya melalui data harga bahan baku, biaya tenaga kerja, overhead manufaktur, dan persediaan. Meski demikian, laba kotor bukan satu-satunya indikator profitabilitas karena perusahaan juga perlu memperhitungkan biaya operasional, pajak, dan komponen keuangan lainnya untuk menilai hasil bisnis secara menyeluruh.
Implementasikan SAP S/4HANA untuk Membantu Mengintegrasikan COGS Bersama Think Tank Solusindo
COGS (Cost of Goods Sold) merupakan indikator penting untuk mengevaluasi biaya barang yang telah terjual, menghitung laba kotor, dan menilai efisiensi biaya dalam perusahaan manufaktur. Perhitungan COGS yang akurat membutuhkan pencatatan persediaan barang jadi serta pengelolaan biaya bahan baku, tenaga kerja langsung, dan overhead produksi secara konsisten. Dengan memahami komponen dan rumus COGS, perusahaan dapat mengidentifikasi peluang penghematan biaya sekaligus menjaga profitabilitas bisnis.
Untuk mendukung pengelolaan biaya yang lebih terintegrasi, perusahaan dapat mempertimbangkan penggunaan SAP S/4HANA yang membantu menghubungkan proses keuangan, persediaan, dan produksi. Perusahaan yang ingin mengadopsi ERP berbasis cloud juga dapat mengevaluasi GROW with SAP sesuai kebutuhan bisnis yang sedang berkembang, atau RISE with SAP untuk mendukung transformasi sistem ERP yang lebih menyeluruh. Pemilihan solusi perlu disesuaikan dengan skala perusahaan, kompleksitas proses bisnis, serta kebutuhan integrasi dan pengelolaan biaya.
Sebagai authorized partner SAP di Indonesia, Think Tank Solusindo siap membantu perusahaan manufaktur mengevaluasi kebutuhan bisnis, menentukan solusi SAP yang relevan, serta merencanakan implementasi dan integrasi sistem dengan proses operasional yang sudah berjalan. Perusahaan Anda dapat menjadwalkan demo bersama tim kami untuk mempelajari informasi terkait software SAP pendukung COGS atau menghubungi tim kami untuk konsultasi guna mendiskusikan kebutuhan pengelolaan biaya produksi dan pengembangan sistem yang sesuai dengan tujuan bisnis.