Cost of Goods Manufactured (COGM): Rumus, Komponen, dan Contoh Perhitungan
COGM (Cost of Goods Manufactured) menjadi salah satu indikator penting bagi perusahaan manufaktur untuk memahami total biaya yang dikeluarkan dalam menyelesaikan proses produksi selama periode tertentu. Perhitungan ini mencakup biaya bahan baku langsung, tenaga kerja langsung, dan overhead pabrik, dengan mempertimbangkan perubahan persediaan barang dalam proses (Work in Process atau WIP). Melalui perhitungan COGM yang akurat, perusahaan dapat mengetahui nilai biaya barang yang telah selesai diproduksi dan mengevaluasi penggunaan sumber daya dalam kegiatan operasionalnya.
Dalam praktiknya, menghitung COGM tidak hanya berkaitan dengan pencatatan biaya, tetapi juga membutuhkan data yang akurat mengenai pemakaian material, aktivitas produksi, dan persediaan. Ketika informasi tersebut masih tersebar di berbagai sistem, perusahaan dapat menghadapi kesulitan dalam memperoleh gambaran biaya produksi secara menyeluruh. Oleh karena itu, memahami rumus dan komponen COGM serta dukungan sistem ERP menjadi langkah penting bagi perusahaan manufaktur untuk meningkatkan visibilitas biaya dan mendukung pengambilan keputusan bisnis.
- Apa Itu Cost of Goods Manufactured (COGM)?
- Apa Saja Komponen Biaya dalam COGM?
- Rumus COGM dan Cara Menghitungnya
- Contoh Perhitungan COGM dalam Perusahaan Manufaktur
- Apa Perbedaan COGM dan COGS?
- Faktor yang Memengaruhi COGM dalam Manufaktur
- Bagaimana Cara Mengoptimalkan COGM dalam Perusahaan Manufaktur?
- Bagaimana ERP Membantu Pengelolaan COGM?
- Produk SAP yang Mendukung Pengelolaan Biaya Produksi
- Implementasikan Software SAP untuk Membantu Mengelola COGM Lebih Terstruktur Bersama Think Tank Solusindo
Apa Itu Cost of Goods Manufactured (COGM)?
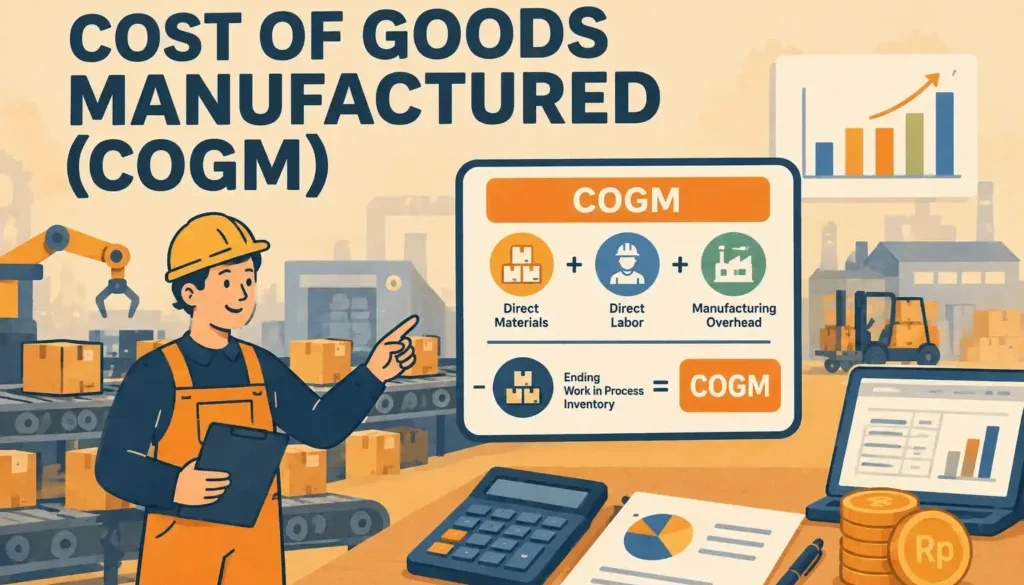
Cost of Goods Manufactured (COGM) adalah total biaya produksi yang terkait dengan barang yang berhasil diselesaikan selama periode akuntansi tertentu. Dalam industri manufaktur, COGM mencakup biaya bahan baku langsung (direct materials), tenaga kerja langsung (direct labor), dan overhead pabrik (manufacturing overhead) yang dialokasikan pada barang yang telah selesai diproduksi. Perhitungannya juga mempertimbangkan perubahan nilai persediaan barang dalam proses atau Work in Process (WIP) pada awal dan akhir periode untuk menentukan total biaya barang yang berhasil diselesaikan.
COGM membantu perusahaan manufaktur mengetahui nilai biaya yang telah dikonversi menjadi barang jadi selama periode tertentu, baik barang tersebut sudah terjual maupun masih tersimpan sebagai persediaan. Informasi ini dapat digunakan untuk mengevaluasi efisiensi produksi, memahami perubahan biaya antarperiode, serta mendukung penilaian persediaan barang jadi. COGM juga berkaitan dengan Cost of Goods Sold (COGS), tetapi keduanya memiliki fokus berbeda. COGM mengukur biaya barang yang selesai diproduksi, sedangkan COGS mengukur biaya barang yang telah terjual.
Untuk memperoleh perhitungan COGM yang akurat, perusahaan perlu mengelola data pemakaian material, tenaga kerja, overhead pabrik, dan persediaan WIP secara konsisten. Ketika data tersebut tersebar di berbagai sistem, proses pengumpulan dan rekonsiliasi biaya dapat menjadi lebih kompleks. Oleh karena itu, pemahaman mengenai COGM perlu didukung oleh pencatatan biaya yang terstruktur dan integrasi data produksi agar perusahaan dapat mengevaluasi biaya secara lebih menyeluruh serta mengambil keputusan operasional berdasarkan informasi yang tepat.
Apa Saja Komponen Biaya dalam COGM?
Perhitungan Cost of Goods Manufactured (COGM) melibatkan beberapa jenis biaya yang muncul selama proses produksi. Perusahaan manufaktur perlu mengidentifikasi setiap komponen secara tepat agar total biaya barang yang selesai diproduksi dapat dihitung dengan akurat. Secara umum, terdapat tiga komponen utama dalam COGM, yaitu biaya bahan baku langsung, biaya tenaga kerja langsung, dan biaya overhead pabrik. Ketiganya membentuk total biaya manufaktur yang kemudian disesuaikan dengan perubahan persediaan barang dalam proses (WIP).
1. Biaya Bahan Baku Langsung (Direct Materials)
Biaya bahan baku langsung merupakan biaya material utama yang digunakan dan dapat ditelusuri secara langsung ke produk yang dihasilkan. Dalam industri manufaktur furnitur, misalnya, kayu, papan, dan material utama lainnya yang menjadi bagian dari produk termasuk dalam kategori ini. Besarnya biaya bahan baku dipengaruhi oleh harga pembelian, jumlah material yang digunakan, serta tingkat pemborosan selama produksi. Oleh karena itu, pencatatan pemakaian material dan pengelolaan persediaan yang akurat diperlukan untuk memastikan biaya bahan baku yang dibebankan pada produksi sesuai dengan penggunaan aktual.
2. Biaya Tenaga Kerja Langsung (Direct Labor)
Biaya tenaga kerja langsung mencakup upah dan biaya terkait tenaga kerja yang terlibat secara langsung dalam pembuatan produk. Contohnya adalah upah operator yang menjalankan proses perakitan, pemotongan material, atau pengoperasian mesin untuk menghasilkan barang. Perhitungan biaya ini dapat dipengaruhi oleh jumlah jam kerja, tarif upah, dan produktivitas tenaga kerja. Dengan memantau waktu kerja dan aktivitas produksi, perusahaan dapat mengevaluasi efisiensi penggunaan tenaga kerja sekaligus memahami kontribusinya terhadap total biaya manufaktur.
3. Biaya Overhead Pabrik (Manufacturing Overhead)
Biaya overhead pabrik meliputi biaya produksi selain bahan baku langsung dan tenaga kerja langsung. Komponen ini dapat mencakup penyusutan mesin produksi, listrik untuk operasional pabrik, biaya pemeliharaan peralatan, serta gaji tenaga kerja tidak langsung seperti supervisor produksi. Berbeda dengan dua komponen sebelumnya, overhead tidak selalu dapat ditelusuri secara langsung ke satu produk sehingga perusahaan perlu menggunakan dasar alokasi biaya yang sesuai. Penentuan alokasi overhead yang konsisten membantu perusahaan menghitung biaya produksi secara lebih representatif dan membandingkan efisiensi antarperiode.
Ketiga komponen tersebut perlu dicatat dan dialokasikan secara tepat agar perhitungan COGM mencerminkan biaya produksi yang sebenarnya.
Rumus COGM dan Cara Menghitungnya
Perhitungan Cost of Goods Manufactured (COGM) dilakukan dengan menjumlahkan biaya manufaktur selama periode berjalan dan menyesuaikannya dengan perubahan persediaan barang dalam proses (WIP). Perhitungan ini membantu perusahaan manufaktur menentukan total biaya yang melekat pada barang yang berhasil diselesaikan selama periode tersebut. Agar hasilnya akurat, perusahaan perlu mengetahui total biaya manufaktur serta nilai persediaan WIP pada awal dan akhir periode.
Rumus Dasar Cost of Goods Manufactured
COGM = WIP Awal + Total Biaya Manufaktur − WIP Akhir
Total biaya manufaktur mencakup biaya bahan baku langsung yang digunakan, biaya tenaga kerja langsung, dan biaya overhead pabrik selama periode berjalan. WIP awal merupakan nilai biaya produksi dari barang yang belum selesai pada awal periode, sedangkan WIP akhir adalah nilai biaya produksi yang masih melekat pada barang yang belum selesai pada akhir periode. WIP akhir dikurangkan karena biaya tersebut belum menjadi bagian dari barang yang selesai diproduksi pada periode berjalan.
Menghitung Total Biaya Manufaktur
Langkah pertama adalah menghitung total biaya manufaktur dengan menjumlahkan seluruh komponen biaya produksi yang relevan. Perusahaan perlu menentukan biaya bahan baku langsung yang digunakan, bukan hanya mengacu pada total pembelian material selama periode berjalan. Setelah itu, biaya tenaga kerja langsung dan overhead pabrik ditambahkan untuk memperoleh total biaya manufaktur.
Secara sederhana, rumusnya adalah:
Total Biaya Manufaktur = Bahan Baku Langsung yang Digunakan + Tenaga Kerja Langsung + Overhead Pabrik
Perhitungan biaya bahan baku langsung yang digunakan perlu mempertimbangkan persediaan bahan baku awal, pembelian bersih selama periode berjalan, dan persediaan bahan baku akhir. Pendekatan ini membantu perusahaan membedakan material yang tersedia dengan material yang benar-benar digunakan dalam produksi. Ketepatan pencatatan setiap komponen menjadi penting agar biaya manufaktur yang dihitung tidak terlalu tinggi atau terlalu rendah.
Memperhitungkan Persediaan WIP Awal dan Akhir
Setelah total biaya manufaktur diketahui, perusahaan perlu memperhitungkan perubahan persediaan WIP. Nilai WIP awal ditambahkan karena mencakup biaya produksi dari barang yang masih dalam proses pada awal periode dan mungkin diselesaikan selama periode berjalan. Sebaliknya, nilai WIP akhir dikurangkan karena biaya yang masih melekat pada barang yang belum selesai tidak termasuk dalam COGM periode tersebut.
Sebagai contoh, jika perusahaan memiliki WIP awal sebesar Rp50 juta, total biaya manufaktur sebesar Rp300 juta, dan WIP akhir sebesar Rp40 juta, maka COGM yang dihasilkan adalah Rp310 juta. Nilai tersebut menunjukkan total biaya yang terkait dengan barang yang berhasil diselesaikan selama periode tersebut. Dengan menerapkan rumus secara konsisten dan memastikan data biaya serta persediaan tercatat dengan benar, perusahaan dapat menggunakan COGM sebagai dasar evaluasi biaya produksi dan pengelolaan persediaan barang jadi.
Contoh Perhitungan COGM dalam Perusahaan Manufaktur
Untuk memahami penerapan Cost of Goods Manufactured (COGM), perusahaan manufaktur dapat menghitung total biaya produksi dengan mempertimbangkan biaya manufaktur selama periode berjalan serta perubahan persediaan barang dalam proses (WIP). Sebagai ilustrasi, sebuah perusahaan manufaktur furnitur ingin menghitung biaya produksi untuk meja kayu yang berhasil diselesaikan selama satu bulan. Perusahaan tersebut memiliki data biaya dan persediaan sebagai berikut.
| Komponen Biaya | Nilai |
|---|---|
| Persediaan WIP Awal | Rp50.000.000 |
| Biaya Bahan Baku Langsung yang Digunakan | Rp150.000.000 |
| Biaya Tenaga Kerja Langsung | Rp80.000.000 |
| Biaya Overhead Pabrik | Rp70.000.000 |
| Persediaan WIP Akhir | Rp40.000.000 |
| Total Biaya Manufaktur | Rp300.000.000 |
| Cost of Goods Manufactured (COGM) | Rp310.000.000 |
Berdasarkan data tersebut, langkah pertama adalah menghitung total biaya manufaktur dengan menjumlahkan biaya bahan baku langsung, tenaga kerja langsung, dan overhead pabrik.
Total Biaya Manufaktur = Rp150.000.000 + Rp80.000.000 + Rp70.000.000 = Rp300.000.000
Setelah total biaya manufaktur diketahui, perusahaan dapat menghitung COGM dengan menambahkan persediaan WIP awal dan mengurangkan persediaan WIP akhir.
COGM = WIP Awal + Total Biaya Manufaktur − WIP Akhir
COGM = Rp50.000.000 + Rp300.000.000 − Rp40.000.000 = Rp310.000.000
Dengan demikian, COGM perusahaan selama periode tersebut adalah Rp310.000.000. Nilai ini menunjukkan total biaya yang terkait dengan barang yang berhasil diselesaikan selama periode berjalan, bukan nilai penjualan atau laba yang diperoleh perusahaan. Perhitungan ini mengasumsikan bahwa seluruh komponen biaya telah dicatat dan dialokasikan dengan benar sesuai periode yang dihitung.
Contoh tersebut menunjukkan bahwa COGM tidak hanya ditentukan oleh biaya produksi selama periode berjalan, tetapi juga dipengaruhi oleh perubahan nilai persediaan WIP. Pencatatan biaya produksi dan persediaan yang akurat diperlukan agar perusahaan dapat mengetahui biaya barang yang selesai diproduksi secara tepat. Informasi ini selanjutnya dapat digunakan sebagai dasar untuk mengevaluasi biaya produksi dan memahami hubungan antara COGM dengan biaya barang yang terjual.
Baca juga: Panduan Lengkap Work Order untuk Perencanaan Produksi
Apa Perbedaan COGM dan COGS?
Cost of Goods Manufactured (COGM) dan Cost of Goods Sold (COGS) merupakan dua konsep biaya yang saling berkaitan dalam akuntansi perusahaan manufaktur, tetapi memiliki fungsi yang berbeda. COGM mengukur total biaya yang terkait dengan barang yang selesai diproduksi selama periode tertentu, sedangkan COGS mengukur biaya barang yang telah terjual selama periode tersebut. Dengan demikian, tidak semua biaya yang tercatat dalam COGM langsung menjadi COGS karena sebagian barang jadi mungkin masih tersimpan sebagai persediaan dan belum terjual.
Perbedaan keduanya juga terlihat dari komponen persediaan yang diperhitungkan. COGM menggunakan total biaya manufaktur serta nilai persediaan barang dalam proses (WIP) awal dan akhir. Sementara itu, COGS untuk perusahaan manufaktur umumnya dihitung dengan menambahkan persediaan barang jadi awal ke COGM, kemudian mengurangkan persediaan barang jadi akhir. Perhitungan ini menunjukkan bagaimana biaya barang yang selesai diproduksi berpindah menjadi biaya barang yang terjual ketika produk tersebut dijual kepada pelanggan.
| Aspek | COGM | COGS |
|---|---|---|
| Fokus Pengukuran | Biaya barang yang selesai diproduksi | Biaya barang yang telah terjual |
| Persediaan yang Diperhitungkan | Barang dalam proses (WIP) | Barang jadi |
| Dasar Perhitungan | WIP awal + total biaya manufaktur − WIP akhir | Persediaan barang jadi awal + COGM − persediaan barang jadi akhir |
| Tujuan Utama | Mengetahui biaya penyelesaian produksi | Menentukan biaya produk yang dibebankan pada penjualan |
| Kegunaan Bisnis | Evaluasi biaya dan efisiensi produksi | Analisis laba kotor dan kinerja penjualan |
Memahami perbedaan COGM dan COGS membantu perusahaan manufaktur mengevaluasi biaya produksi sekaligus memahami dampaknya terhadap hasil keuangan. COGM memberikan gambaran mengenai biaya barang yang telah selesai diproduksi, sedangkan COGS membantu perusahaan mengetahui biaya yang berkaitan dengan barang yang benar-benar terjual. Oleh karena itu, pencatatan biaya produksi dan persediaan barang jadi perlu dikelola secara konsisten agar perusahaan dapat menyusun laporan keuangan dan menganalisis kinerja operasional dengan lebih akurat.
Baca juga: Panduan Lengkap Make to Order (MTO) dalam Manufaktur
Faktor yang Memengaruhi COGM dalam Manufaktur
Nilai Cost of Goods Manufactured (COGM) dapat berubah dari satu periode ke periode berikutnya karena dipengaruhi oleh berbagai faktor dalam proses produksi. Perubahan harga material, produktivitas tenaga kerja, biaya operasional pabrik, hingga akurasi pencatatan persediaan dapat memengaruhi total biaya barang yang berhasil diselesaikan. Memahami faktor-faktor tersebut membantu perusahaan manufaktur mengidentifikasi penyebab kenaikan biaya dan menentukan area yang perlu dievaluasi.
- Perubahan Harga dan Pemakaian Bahan Baku
Bahan baku langsung merupakan salah satu komponen utama dalam biaya manufaktur. Kenaikan harga material dari pemasok, perubahan jumlah pemakaian, serta pemborosan selama produksi dapat meningkatkan biaya bahan baku yang dibebankan pada produk. Perusahaan perlu memantau harga pembelian dan pemakaian material aktual agar dapat mengidentifikasi penyimpangan biaya serta mengevaluasi peluang penghematan tanpa mengorbankan kualitas produk. - Produktivitas Tenaga Kerja
Efisiensi tenaga kerja memengaruhi waktu dan biaya yang diperlukan untuk menyelesaikan produksi. Proses kerja yang kurang efisien, waktu henti, atau kebutuhan pengerjaan ulang dapat meningkatkan jam kerja untuk menghasilkan jumlah produk yang sama. Pemantauan jam kerja dan produktivitas operator membantu perusahaan mengevaluasi penggunaan tenaga kerja serta mengidentifikasi aktivitas yang berpotensi meningkatkan biaya produksi. - Biaya Overhead dan Pemanfaatan Kapasitas Produksi
Biaya listrik, pemeliharaan mesin, penyusutan peralatan, dan biaya pendukung pabrik merupakan bagian dari overhead manufaktur. Perubahan tarif energi, peningkatan kebutuhan pemeliharaan, atau rendahnya pemanfaatan kapasitas dapat memengaruhi biaya yang dialokasikan pada produksi. Perusahaan perlu memantau biaya overhead dan menggunakan dasar alokasi yang sesuai agar perhitungan biaya produksi mencerminkan kondisi operasional secara wajar. - Efisiensi Proses Produksi dan Tingkat Pemborosan
Pemborosan material, produk cacat, waktu tunggu, dan proses pengerjaan ulang dapat meningkatkan kebutuhan sumber daya dalam produksi. Kondisi tersebut berpotensi menambah biaya bahan baku, tenaga kerja, maupun overhead yang terkait. Evaluasi efisiensi proses produksi membantu perusahaan menemukan sumber pemborosan dan menentukan perbaikan yang dapat mengurangi biaya tanpa mengurangi standar kualitas. - Akurasi Data WIP dan Pencatatan Biaya
Nilai persediaan barang dalam proses pada awal dan akhir periode turut menentukan besarnya COGM. Kesalahan pencatatan status produksi, jumlah barang yang belum selesai, atau biaya yang telah dialokasikan dapat menyebabkan nilai COGM tidak mencerminkan kondisi sebenarnya. Oleh karena itu, perusahaan perlu memastikan data WIP dan biaya produksi diperbarui secara konsisten agar perhitungan biaya barang yang selesai diproduksi lebih akurat.
Kelima faktor tersebut menunjukkan bahwa perubahan COGM tidak selalu disebabkan oleh kenaikan harga bahan baku saja. Pengendalian biaya yang efektif membutuhkan pemantauan menyeluruh terhadap material, tenaga kerja, overhead, efisiensi proses, dan persediaan barang dalam proses. Dengan memahami sumber perubahan biaya, perusahaan manufaktur dapat menentukan prioritas perbaikan dan meningkatkan efektivitas pengelolaan produksi.
Baca juga: Apa Itu Manufaktur Diskrit? Pengertian, Ciri, dan Contoh Penerapannya
Bagaimana Cara Mengoptimalkan COGM dalam Perusahaan Manufaktur?
Mengoptimalkan Cost of Goods Manufactured (COGM) tidak hanya berfokus pada pengurangan biaya produksi, tetapi juga pada bagaimana perusahaan menggunakan sumber daya secara efisien tanpa mengorbankan kualitas produk. Perusahaan perlu mengevaluasi komponen biaya secara berkala untuk mengetahui bagian proses produksi yang masih dapat diperbaiki. Pengendalian biaya yang efektif perlu didasarkan pada data aktual dan evaluasi proses secara menyeluruh, bukan sekadar pemotongan anggaran.
Salah satu langkah yang dapat dilakukan adalah mengevaluasi penggunaan bahan baku, produktivitas tenaga kerja, dan overhead pabrik. Perusahaan dapat membandingkan pemakaian material aktual dengan standar yang ditetapkan, memantau waktu kerja dalam proses produksi, serta mengidentifikasi biaya operasional yang meningkat. Evaluasi ini membantu perusahaan menemukan pemborosan dan menentukan prioritas perbaikan tanpa mengurangi standar kualitas produk.
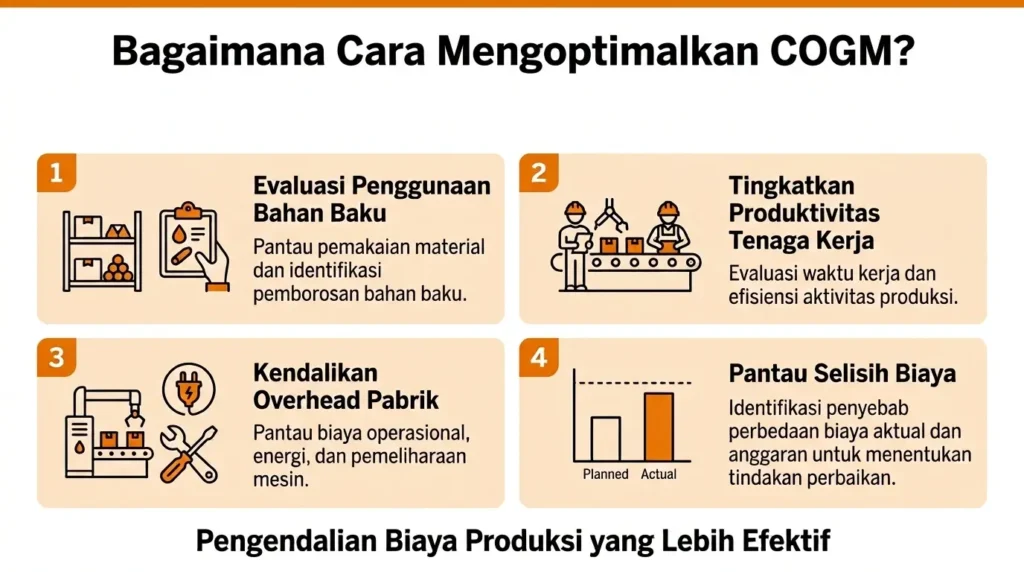
Selain itu, perusahaan perlu memantau selisih antara biaya produksi yang direncanakan dan biaya aktual. Perbedaan tersebut dapat menunjukkan adanya kenaikan harga bahan baku, penggunaan sumber daya yang kurang efisien, atau gangguan pada proses produksi. Pencatatan persediaan work in process (WIP) yang akurat juga penting agar biaya produksi yang masih melekat pada barang dalam proses tidak menyebabkan perhitungan COGM menjadi kurang tepat.
Untuk mendukung upaya tersebut, perusahaan dapat mengintegrasikan data produksi, inventory, dan keuangan agar informasi biaya lebih konsisten dan mudah dianalisis. Dengan visibilitas yang lebih baik terhadap setiap komponen biaya, perusahaan dapat mengevaluasi kinerja produksi secara berkala, mengambil keputusan berdasarkan data, dan menjaga efisiensi biaya dalam jangka panjang.
Baca juga: Mengenal Material Requirement Planning (MRP) untuk Perencanaan Material yang Lebih Akurat
Bagaimana ERP Membantu Pengelolaan COGM?
Sistem Enterprise Resource Planning (ERP) membantu perusahaan manufaktur mengelola data operasional dan keuangan dalam satu sistem yang terintegrasi. Dalam pengelolaan Cost of Goods Manufactured (COGM), integrasi ini penting karena perhitungan biaya melibatkan berbagai aktivitas, mulai dari penggunaan bahan baku, pencatatan tenaga kerja, pemantauan overhead pabrik, hingga perubahan status barang dalam proses (WIP). Dengan menghubungkan data produksi, persediaan, dan keuangan, ERP membantu perusahaan memperoleh informasi biaya yang lebih konsisten dan mengurangi ketergantungan pada rekonsiliasi data secara manual.
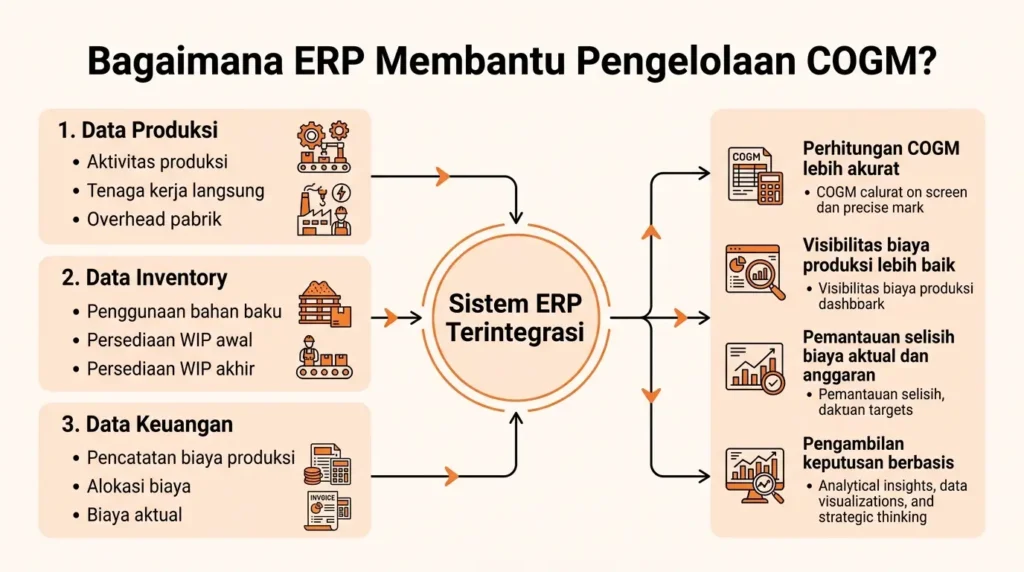
ERP juga membantu perusahaan menelusuri komponen biaya yang membentuk total biaya manufaktur. Data pemakaian material dapat dikaitkan dengan aktivitas produksi, sedangkan informasi pesanan produksi dan penyelesaian barang membantu perusahaan memantau status pekerjaan serta kebutuhan pencatatan biaya. Di sisi keuangan, biaya yang relevan dapat dicatat dan dialokasikan berdasarkan konfigurasi sistem dan kebijakan akuntansi perusahaan. Keterhubungan data tersebut memudahkan perusahaan mengevaluasi perubahan biaya bahan baku, tenaga kerja, dan overhead sekaligus memahami nilai biaya yang masih melekat pada WIP.
Selain mendukung pencatatan, ERP menyediakan dasar informasi untuk analisis biaya dan pengambilan keputusan. Perusahaan dapat menggunakan data yang tersedia untuk membandingkan biaya aktual dengan perencanaan, menelusuri penyimpangan, dan mengidentifikasi area produksi yang membutuhkan evaluasi lebih lanjut. Namun, akurasi hasil tetap bergantung pada kualitas data, ketepatan pencatatan transaksi, serta konfigurasi costing yang diterapkan. Dengan dukungan software manufaktur yang terintegrasi, perusahaan dapat membangun visibilitas yang lebih baik terhadap biaya produksi dan mengelola proses manufaktur secara lebih terstruktur.
Baca juga: Strategi Mengoptimalkan Production Planning and Control di Industri Manufaktur
Produk SAP yang Mendukung Pengelolaan Biaya Produksi
Pengelolaan Cost of Goods Manufactured (COGM) membutuhkan data biaya yang akurat, mulai dari penggunaan material hingga aktivitas produksi dan pencatatan persediaan. Perusahaan manufaktur dapat memanfaatkan solusi SAP untuk mengintegrasikan informasi tersebut, menganalisis biaya produk, dan meningkatkan visibilitas terhadap proses operasional. SAP S/4HANA menjadi solusi utama untuk mendukung perencanaan dan analisis biaya produk, sedangkan SAP Digital Manufacturing dapat melengkapi kebutuhan visibilitas serta pemantauan aktivitas produksi.
SAP S/4HANA untuk Product Costing dan Pengendalian Biaya
SAP S/4HANA menyediakan fungsi Product Cost Planning untuk memperkirakan biaya barang yang diproduksi dan biaya barang yang dijual berdasarkan konfigurasi costing perusahaan. Perhitungan dapat memanfaatkan data material dan struktur produksi, seperti Bill of Materials (BOM) serta routing, apabila data tersebut tersedia dan dikonfigurasi sesuai kebutuhan. Selain perencanaan biaya, fungsi Production Accounting mendukung analisis biaya aktual berdasarkan pesanan produksi maupun periode tertentu, termasuk analisis WIP sesuai konfigurasi yang digunakan.
Bagi perusahaan manufaktur, kemampuan tersebut membantu menghubungkan informasi biaya dengan aktivitas produksi dan penilaian persediaan. Perusahaan dapat membandingkan estimasi biaya dengan biaya aktual, menganalisis penyebab perbedaan, serta mengevaluasi pengaruh biaya material dan proses produksi terhadap total biaya produk. Dengan data biaya yang terintegrasi, perusahaan dapat memperoleh dasar analisis yang lebih terstruktur untuk mengendalikan biaya produksi dan mendukung pengambilan keputusan bisnis. Hasil perhitungan tetap bergantung pada kelengkapan data, metode costing, serta konfigurasi sistem yang diterapkan.
SAP Digital Manufacturing untuk Visibilitas Aktivitas Produksi
SAP Digital Manufacturing merupakan solusi pengelolaan operasi manufaktur yang mendukung pelaksanaan produksi, pengumpulan data, pemantauan proses, dan analisis kinerja operasional. Solusi ini membantu perusahaan menghubungkan aktivitas di lantai produksi dengan informasi operasional yang dibutuhkan untuk memantau kinerja dan mengidentifikasi kendala.
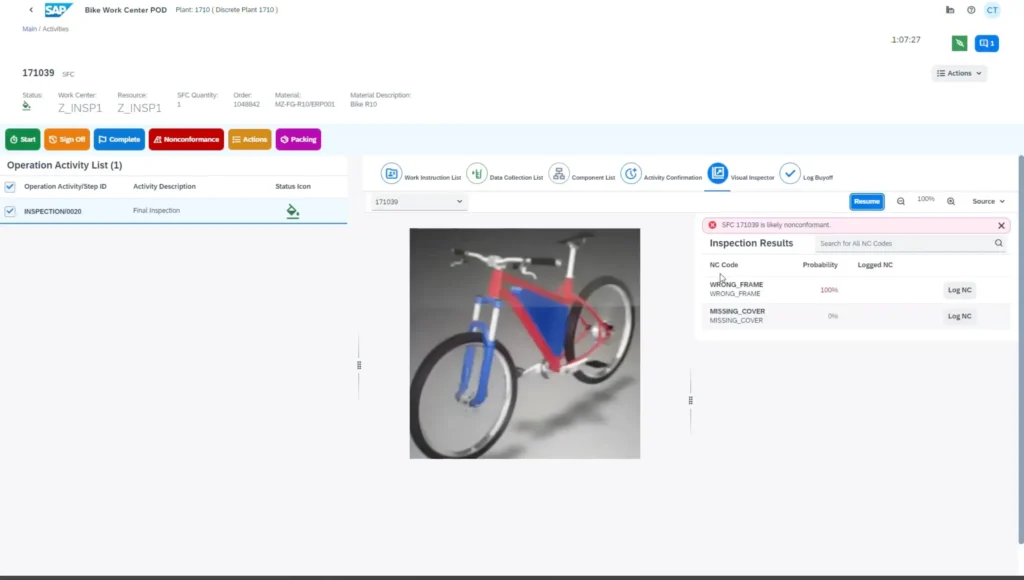
Dalam konteks pengelolaan COGM, visibilitas aktivitas produksi dapat membantu perusahaan memahami kondisi operasional yang memengaruhi biaya, seperti produktivitas, waktu henti mesin, dan kualitas proses. Ketika diintegrasikan dengan sistem bisnis yang relevan, data produksi dapat melengkapi analisis biaya dan membantu perusahaan menelusuri faktor operasional yang berkontribusi terhadap perubahan biaya manufaktur. SAP Digital Manufacturing berperan sebagai pendukung visibilitas dan analisis aktivitas produksi, bukan pengganti fungsi costing dan akuntansi produksi yang tersedia di SAP S/4HANA.
Implementasikan Software SAP untuk Membantu Mengelola COGM Lebih Terstruktur Bersama Think Tank Solusindo
Cost of Goods Manufactured (COGM) bukan sekadar perhitungan total biaya barang yang selesai diproduksi, tetapi juga menjadi dasar bagi perusahaan manufaktur untuk memahami struktur biaya dan mengevaluasi efisiensi operasional. Penggunaan bahan baku, tenaga kerja langsung, overhead pabrik, hingga perubahan persediaan work in process (WIP) perlu diperhitungkan secara akurat agar perusahaan dapat memperoleh gambaran biaya produksi yang lebih menyeluruh. Karena itu, integrasi data produksi, inventory, dan keuangan melalui ERP manufaktur dapat membantu perusahaan mengelola informasi biaya secara lebih terstruktur dan mendukung pengambilan keputusan bisnis.
Sebagai authorized partner SAP di Indonesia, Think Tank Solusindo mendampingi perusahaan dalam mengevaluasi kebutuhan bisnis, menentukan solusi SAP yang relevan, serta mendukung implementasi dan integrasi sistem dengan proses operasional yang berjalan. Dengan pengelolaan data yang tepat, perusahaan dapat meningkatkan visibilitas terhadap biaya produksi, mengidentifikasi potensi inefisiensi, dan memperkuat pengendalian biaya. Pelajari lebih lanjut mengenai solusi manufaktur SAP yang dapat disesuaikan dengan kebutuhan operasional perusahaan.
Bagi perusahaan yang ingin meningkatkan akurasi perhitungan biaya dan mengintegrasikan proses produksi dengan pengelolaan bisnis, SAP S/4HANA dapat menjadi fondasi ERP untuk mendukung product costing, pencatatan persediaan, dan analisis biaya aktual. Perusahaan juga dapat mengevaluasi pilihan adopsi SAP melalui GROW with SAP atau RISE with SAP, dengan mempertimbangkan skala bisnis, kompleksitas proses, serta kesiapan transformasi digital.
Jika perusahaan Anda ingin meningkatkan pengelolaan biaya produksi melalui sistem yang lebih terintegrasi, Jadwalkan demo SAP S/4HANA bersama tim kami. Anda juga dapat menghubungi tim Think Tank Solusindo untuk berkonsultasi mengenai solusi SAP yang sesuai dengan kebutuhan dan kompleksitas proses manufaktur perusahaan.